MyInvestor · Banco & Inversión

- 3.15K Reseñas
- 4,5
- Descargas
- 500.000+
Nuestra opinión sobre MyInvestor · Banco & Inversión de Appgk
Cuando busco una aplicación financiera, no me basta con que prometa ayudarme a hacer crecer el dinero. También quiero entender si encaja con mi forma de organizar las cuentas, si puedo usarla sin perderme y qué esfuerzo me exigirá mantenerla al día. Después de probar MyInvestor · Banco & Inversión, mi impresión es la de una herramienta pensada para reunir banca, ahorro e inversión en un mismo entorno, especialmente interesante para quien quiere dar el paso desde una cuenta corriente hacia una gestión más activa de sus finanzas.
La aplicación pertenece a la categoría de finanzas y la desarrolla MyInvestor Banco S.A. Se puede descargar gratis y tiene una valoración media de 4,5 basada en alrededor de 5.900 valoraciones, además de unas 3.100 reseñas. Su alcance también resulta significativo: supera las 500.000 instalaciones. Es una señal de que no se trata de una propuesta experimental, aunque una cifra de adopción nunca sustituye a comprobar si sus herramientas se ajustan a nuestras necesidades.
Mi conclusión inicial es bastante clara: la recomendaría a una persona que quiere centralizar su relación con el ahorro y la inversión sin saltar directamente a una plataforma especializada y compleja. En cambio, no la elegiría como única herramienta si necesito análisis bursátil avanzado, una operativa profesional o un sistema de control presupuestario muy detallado. Ahí conviene saber desde el principio qué puede resolver y qué no.
Cómo se siente la aplicación en su estado actual
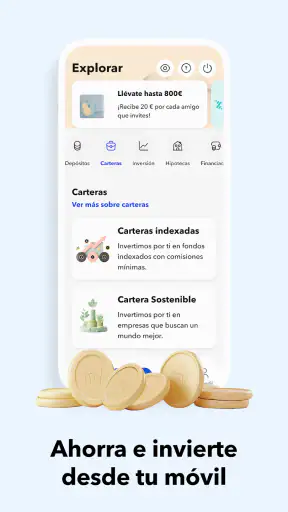
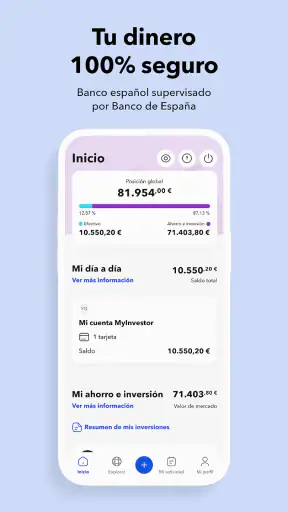
El atractivo principal está en la concentración. En lugar de repartir la gestión entre la aplicación del banco habitual, una plataforma de fondos y otra herramienta para revisar la evolución del patrimonio, MyInvestor intenta ofrecer una experiencia financiera más unificada. Esa idea resulta útil porque reduce cambios de contexto: puedo consultar mi posición, revisar mis objetivos y tomar decisiones desde el mismo lugar.
Lo mejor de MyInvestor · Banco & Inversión
Aspectos que debes tener en cuenta sobre MyInvestor · Banco & Inversión
La propuesta no se limita a mirar el saldo de una cuenta. Su enfoque se acerca más al de una aplicación para quien quiere que el dinero tenga una función concreta: mantener liquidez, reservar para un objetivo o empezar a invertir con una visión menos improvisada. Ese matiz es importante. No la veo como una simple app bancaria para consultar movimientos, sino como una puerta de entrada a una relación más consciente con las finanzas personales.
En mi uso, lo más valioso es poder pensar en términos de organización y no únicamente de operaciones. Una persona puede abrir la aplicación para revisar cuánto dinero tiene disponible, pero también para preguntarse si está dejando demasiado efectivo sin propósito o si su estrategia sigue teniendo sentido. Esa segunda lectura es la que diferencia a una app de inversión de una banca móvil convencional.
Noticias y artículos relacionados con MyInvestor · Banco & Inversión
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Noticias
NGL facilita preguntar, pero no ayuda a gestionar las respuestas anónimas
Noticias
Rakuten Viber Messenger: Innovación y Seguridad en Comunicación
La interfaz resulta más apropiada para consultar y decidir con calma que para reaccionar continuamente a los movimientos del mercado. Yo evitaría abrirla con la expectativa de encontrar una terminal de negociación llena de gráficos, alertas y herramientas técnicas. Su valor está más cerca de la gestión personal que del seguimiento profesional de cada variación.
Un punto de entrada razonable para empezar
Para alguien que nunca ha invertido, el mayor obstáculo no suele ser encontrar un producto, sino entender qué está haciendo. MyInvestor puede resultar menos intimidante que una plataforma diseñada para usuarios expertos porque reúne la conversación sobre ahorro e inversión en un espacio reconocible. Aun así, no interpretaría esa sencillez como una invitación a invertir sin leer.
¿No quieres leer la reseña completa?
Mi consejo sería entrar con una tarea concreta. Por ejemplo, revisar primero la situación financiera, separar el dinero que necesito a corto plazo y solo después explorar las alternativas disponibles. Este orden evita uno de los errores más habituales: tratar todo el saldo como si tuviera el mismo horizonte temporal. La aplicación puede ayudar a estructurar la decisión, pero la responsabilidad de distinguir entre colchón y capital invertible sigue siendo nuestra.
También la veo útil para quien ya tiene productos financieros dispersos y quiere una visión más cómoda. En ese caso, la ventaja no consiste necesariamente en hacer más operaciones, sino en reducir la fricción de revisar la situación general. Tener una perspectiva conjunta facilita detectar si se está ahorrando de forma irregular, si se ha olvidado una inversión antigua o si el dinero está demasiado concentrado en un solo objetivo.
Capturas de pantalla
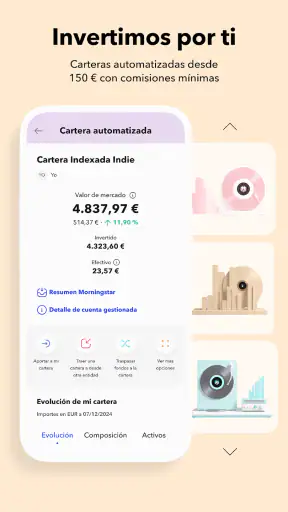
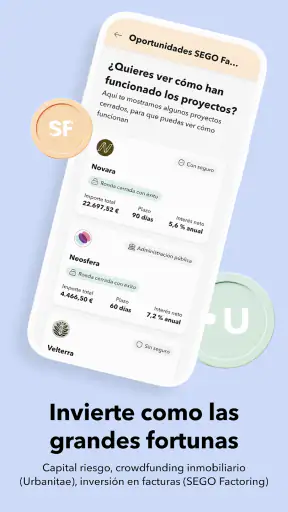
Qué aporta frente a la banca móvil tradicional
La banca habitual suele ser mejor para pagos diarios, recibos, tarjetas y gestiones inmediatas. MyInvestor tiene más sentido cuando la pregunta deja de ser “¿cuánto tengo disponible hoy?” y pasa a ser “¿qué estoy haciendo con el dinero que no necesito hoy?”. Esa diferencia define bastante bien su lugar.
Frente a una hoja de cálculo, la aplicación resulta más cómoda para consultar la relación financiera sin actualizar manualmente cada dato. Frente a una plataforma de inversión especializada, ofrece una entrada menos técnica, aunque con menos atractivo para quien quiere analizar el mercado con profundidad. Y frente a una aplicación de presupuestos, su orientación está menos centrada en clasificar cada gasto cotidiano y más en el ahorro y la inversión.
Yo no intentaría obligarla a sustituir todas esas herramientas. Puede convivir con el banco principal: la cuenta cotidiana para pagos y MyInvestor para el dinero que quiero separar, revisar o poner a trabajar. Esta combinación es especialmente práctica para evitar que el dinero destinado a un objetivo se mezcle con los gastos del mes.
La evolución que se puede valorar en la versión actual
La versión vigente es la 3.129.1, y la aplicación figura con fecha de lanzamiento del 16 de octubre de 2024. Estos datos permiten situarla como un producto que continúa evolucionando dentro de una etapa relativamente reciente, no como una herramienta congelada durante años. Aun así, la existencia de una versión actualizada no significa por sí sola que cada usuario vaya a notar cambios radicales.
Lo que sí puedo valorar es la dirección del producto: MyInvestor se presenta como una experiencia financiera amplia, no como una única función aislada. Esa amplitud explica tanto su atractivo como parte de su dificultad. Cuantas más necesidades intenta cubrir una aplicación, más importante se vuelve que la navegación indique con claridad dónde consultar, dónde decidir y dónde confirmar una operación.
Para una persona que ya utilizaba versiones anteriores, una actualización de este tipo puede mejorar la sensación de continuidad y mantenimiento. Sin embargo, la experiencia real dependerá de cómo se hayan resuelto detalles muy concretos: claridad de los estados, facilidad para encontrar documentos, consistencia de los mensajes y rapidez con la que se entiende cada paso. En finanzas, esos detalles pesan más que una apariencia moderna.
Yo prestaría atención a la evolución de las pantallas relacionadas con el seguimiento. Una buena actualización no debería limitarse a cambiar iconos o reorganizar menús; tendría que ayudar a interpretar mejor la posición financiera. Si una pantalla muestra muchos datos pero no deja claro qué significa cada uno, la aplicación puede parecer completa y, al mismo tiempo, resultar poco útil para quien está aprendiendo.
Lo que cambia para quienes ya la utilizan
Los usuarios existentes suelen valorar más la estabilidad que las novedades llamativas. En una aplicación financiera, una modificación de navegación puede obligar a reaprender tareas sencillas, mientras que una mejora silenciosa en la claridad de los procesos puede ahorrar tiempo durante meses. Por eso, mi criterio no sería juzgar la versión únicamente por la cantidad de cambios visibles.
Si ya tienes una cuenta o una estrategia dentro de MyInvestor, aprovecharía cualquier actualización para hacer una revisión ordenada, no para modificar inversiones impulsivamente. Primero comprobaría que puedo localizar con facilidad la información que consulto habitualmente; después revisaría mis objetivos y, solo al final, decidiría si necesito cambiar algo. Separar la evaluación de la herramienta de la decisión financiera evita confundir una interfaz nueva con una razón para mover el dinero.
Otro punto práctico es mantener actualizados los datos de contacto y revisar con calma cualquier comunicación relacionada con operaciones o seguridad. No es una función exclusiva de esta aplicación, pero en una plataforma financiera la higiene digital forma parte de la experiencia. Usar una contraseña que no repito, proteger el teléfono y no confirmar acciones desde enlaces dudosos son hábitos más importantes que cualquier ajuste visual.
La valoración media de 4,5 sugiere una recepción favorable entre quienes la han puntuado, pero yo no la tomaría como garantía personal. Las reseñas mezclan perfiles muy distintos: alguien que solo quiere ahorrar puede estar encantado con una experiencia que a un inversor avanzado le parezca limitada. La pregunta útil no es si la mayoría la aprueba, sino si sus prioridades coinciden con las nuestras.
Un escenario cotidiano en el que sí le veo sentido
Imaginemos a una persona que cobra a final de mes, mantiene una cuenta para gastos y quiere separar una cantidad para un objetivo de medio plazo. Hasta ahora deja ese dinero mezclado con el saldo corriente y, cuando aparece un gasto inesperado, termina utilizándolo. Con MyInvestor puede convertir esa intención difusa en una revisión periódica: apartar el importe que realmente no necesita, observar su evolución y comprobar si el plan sigue siendo asumible.
El beneficio no está en hacer una operación cada semana. De hecho, yo recomendaría lo contrario: establecer una rutina mensual breve, después de conocer los gastos fijos, y evitar revisar la inversión por ansiedad. La aplicación puede servir como punto de control, pero no debería convertirse en una fuente de decisiones impulsivas. Si el objetivo es a largo plazo, mirar constantemente las variaciones puede empeorar la experiencia aunque la herramienta funcione correctamente.
También puede encajar en una familia que quiere separar el dinero destinado a una meta concreta del presupuesto diario. En ese caso, la conversación importante no es solo cuánto se ha acumulado, sino cuánto riesgo y qué plazo son razonables para ese objetivo. Si el dinero se necesitará pronto, una alternativa conservadora o una cuenta de ahorro puede ser más adecuada que una inversión con fluctuaciones. La app no elimina esa elección; simplemente la hace más visible.
Fricciones y límites que conviene asumir
La primera limitación es de enfoque. Quien busque una herramienta para controlar con precisión categorías de gasto, presupuestos semanales, pagos compartidos y suscripciones quizá se sienta mejor con una aplicación de finanzas personales especializada. MyInvestor puede acompañar el ahorro, pero no la consideraría un sustituto automático de un gestor de presupuesto doméstico.
La segunda tiene que ver con la profundidad. Un usuario avanzado puede echar de menos una experiencia comparable a la de un bróker dedicado, con análisis más exhaustivos, herramientas de seguimiento muy específicas o una personalización más amplia. La aplicación resulta más fácil de abordar precisamente porque no intenta convertirse en un panel profesional para cada tipo de inversor.
También hay una fricción psicológica que no conviene ignorar: reunir banca e inversión en un mismo espacio puede dar una sensación de control superior a la que realmente tenemos. Ver el patrimonio en una pantalla no equivale a comprender el riesgo, la liquidez o el horizonte de cada producto. Yo usaría la aplicación como ayuda para ordenar la información, no como sustituto de leer las condiciones y entender las consecuencias.
Para los principiantes, el peligro contrario es sentirse demasiado cómodos. Una interfaz clara puede hacer que una decisión compleja parezca sencilla. Antes de confirmar cualquier inversión, revisaría el plazo, la posibilidad de necesitar el dinero antes de tiempo y la tolerancia personal a las pérdidas temporales. Si no puedo explicar con mis propias palabras qué estoy contratando, esperaría y buscaría información adicional.
La aplicación tampoco será la mejor elección para quien necesite una atención presencial constante o prefiera resolver cada gestión cara a cara. Su propuesta es digital y eso favorece la autonomía, pero puede resultar menos cómoda para usuarios que quieren acompañamiento continuo. Del mismo modo, quien valore una gran variedad de herramientas de análisis debería comparar sus necesidades con una plataforma especializada antes de trasladar toda su operativa.
Tres formas inteligentes de sacarle más partido
La primera es separar la consulta informativa de la acción. Yo abriría la aplicación para revisar la situación en una sesión y dejaría cualquier cambio importante para otro momento. Esta pausa reduce la posibilidad de actuar por una emoción pasajera y obliga a comprobar si la decisión encaja con el plan general.
La segunda es utilizar una revisión por objetivos, no solo por productos. En vez de mirar cada posición como una pieza independiente, anotaría para qué sirve cada parte del dinero: emergencia, compra futura, jubilación u otro propósito. Este método permite detectar una contradicción frecuente: tener varias inversiones aparentemente distintas que, en realidad, cumplen la misma función y exponen demasiado el mismo objetivo.
La tercera es conservar un registro sencillo fuera de la aplicación con la razón de cada decisión y el plazo previsto. No hace falta crear un informe complicado. Basta con anotar qué objetivo perseguía, qué nivel de variación estaba dispuesto a aceptar y cuándo pensaba revisarlo. Así, cuando la pantalla muestre un resultado distinto al esperado, puedo volver al motivo original en lugar de reaccionar solo al último movimiento.
Un cuarto uso que me parece especialmente práctico es emplearla como punto de revisión antes de aumentar el ahorro. Si un mes tengo más dinero disponible, no asumiría automáticamente que debo invertirlo. Primero comprobaría si el colchón es suficiente, si hay gastos próximos y si la aportación mantiene el equilibrio del presupuesto. La mejor decisión financiera a veces es conservar liquidez, y una aplicación de inversión también debería ayudar a reconocerlo.
Para quién la recomiendo y qué vigilaría
La recomendaría a quien quiere pasar de ahorrar de manera informal a organizar el dinero con más intención. También a quien prefiere una relación digital, valora reunir distintas tareas financieras y no necesita una plataforma de negociación avanzada. El hecho de que sea gratuita para descargar facilita probar su enfoque sin añadir un coste inicial por instalarla, aunque cualquier decisión sobre productos financieros merece revisar sus condiciones concretas.
Puede ser una buena compañera para una persona que empieza tarde a ordenar sus finanzas, para alguien que quiere separar objetivos o para un usuario que ya invierte y busca una experiencia menos fragmentada. En todos esos casos, la clave es entrar con expectativas realistas: no es una fórmula automática para hacer crecer el dinero, sino una herramienta para tomar decisiones y mantenerlas organizadas.
Yo la descartaría como opción principal si mi prioridad fuera operar con rapidez, estudiar el mercado con herramientas técnicas o controlar cada gasto del hogar desde una sola pantalla. También sería prudente si necesito una orientación personalizada antes de cada movimiento. En esos escenarios, el banco habitual, un asesor cualificado, una aplicación presupuestaria o un bróker especializado podrían encajar mejor, según la necesidad concreta.
La clasificación PEGI 3 indica que su contenido es apto para todas las edades desde el punto de vista de la clasificación, pero eso no significa que un menor deba tomar decisiones financieras sin supervisión. La gestión del dinero exige comprensión y responsabilidad. En mi opinión, la edad de la tienda es un dato técnico, no una recomendación para que cualquier usuario opere sin acompañamiento.
De cara a las próximas versiones, observaría tres cosas: si la navegación sigue siendo clara a medida que crece la oferta, si la información ayuda a entender el riesgo y si las tareas habituales requieren pocos pasos. También me fijaría en cómo comunica los cambios a quienes ya tienen una estrategia creada. En una aplicación financiera, la evolución más valiosa no siempre es la que añade más opciones, sino la que hace más difícil equivocarse.
Mi veredicto final es favorable, con una condición importante: hay que usarla como una herramienta de planificación, no como una máquina de resultados. MyInvestor · Banco & Inversión reúne una propuesta atractiva para ahorrar e invertir desde un entorno único, tiene una base de usuarios amplia y mantiene una versión actual, pero su sencillez no reemplaza la educación financiera ni convierte todos los objetivos en iguales. Si buscas una forma accesible de ordenar el dinero que no necesitas hoy, yo la probaría. Si necesitas precisión profesional o un control exhaustivo del presupuesto diario, compararía antes otras alternativas.
Preguntas frecuentes sobre MyInvestor · Banco & Inversión
¿Qué es MyInvestor y qué servicios ofrece?
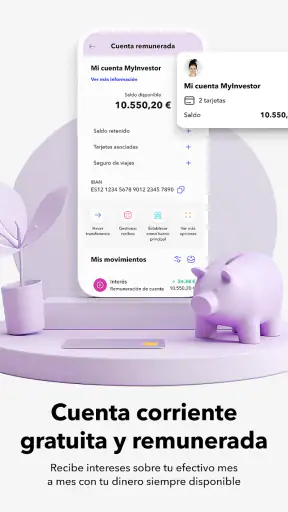
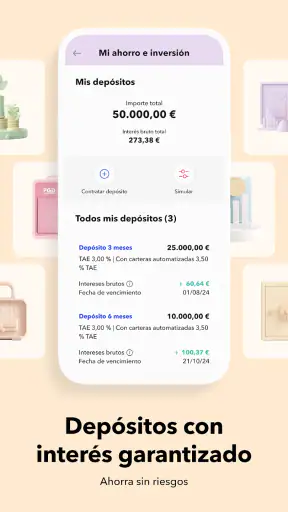
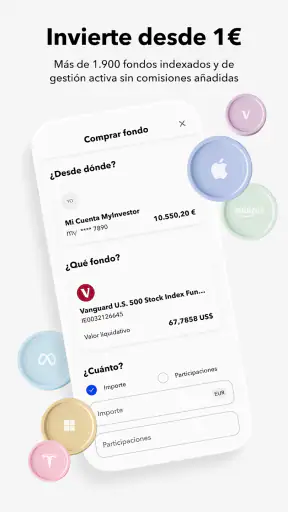
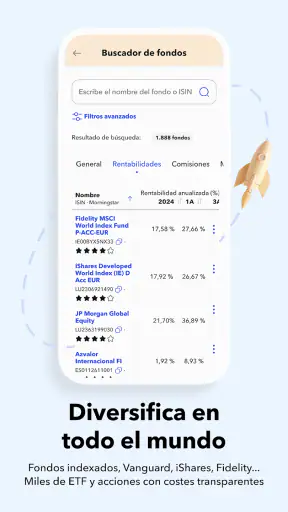
MyInvestor es una plataforma financiera española que combina servicios bancarios y de inversión desde una misma aplicación. Permite gestionar una cuenta, consultar movimientos, realizar transferencias y contratar productos como fondos de inversión, planes de pensiones, carteras automatizadas o acciones, según la oferta disponible. Antes de registrarte, conviene revisar las condiciones, comisiones, requisitos y características concretas de cada producto.
¿Es seguro utilizar MyInvestor para gestionar mi dinero?
MyInvestor utiliza medidas de seguridad habituales en la banca digital, como acceso protegido, verificación de identidad y sistemas de autenticación para determinadas operaciones. La protección aplicable depende del tipo de producto contratado: el dinero en cuenta y las inversiones no tienen exactamente las mismas coberturas. Es recomendable activar todas las opciones de seguridad, utilizar una contraseña exclusiva y descargar la aplicación únicamente desde tiendas oficiales.
¿Qué requisitos se necesitan para abrir una cuenta en MyInvestor?
Para abrir una cuenta normalmente es necesario ser mayor de edad, residir en España y disponer de un documento de identidad válido, además de un teléfono móvil y una dirección de correo electrónico. El proceso se realiza desde la aplicación y puede incluir una identificación por vídeo o mediante otros métodos digitales. Los requisitos pueden variar según la nacionalidad, el producto solicitado y las comprobaciones legales correspondientes.
¿MyInvestor cobra comisiones por usar la cuenta o invertir?
Las comisiones dependen del servicio utilizado. Algunas operaciones bancarias pueden no tener coste bajo determinadas condiciones, mientras que los fondos, carteras, acciones, planes de pensiones o transferencias pueden aplicar gastos específicos. Antes de contratar, es importante consultar el folleto, la tabla de tarifas y los costes indirectos, ya que la ausencia de comisión de mantenimiento no significa que todos los productos sean completamente gratuitos.
¿Puedo retirar mi dinero o cancelar una inversión cuando quiera?
La disponibilidad del dinero depende del producto contratado. El saldo de una cuenta puede utilizarse según sus condiciones, pero una inversión puede tardar varios días en reembolsarse y su valor puede haber subido o bajado. Algunos productos tienen plazos, limitaciones fiscales o costes asociados a la retirada. Antes de invertir, revisa la liquidez, el nivel de riesgo y las condiciones de cancelación.